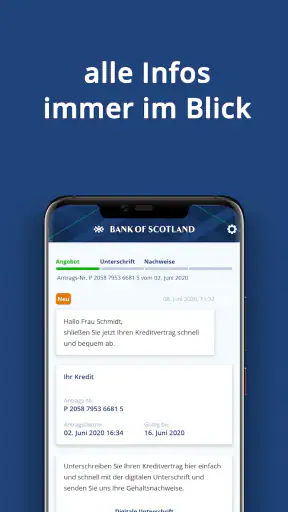
Wer einen Kredit abschließen oder ein Tagesgeldkonto eröffnen möchte, will meistens nicht zuerst eine lange Bankgeschichte lesen, sondern schnell verstehen, welche Schritte tatsächlich auf dem Smartphone funktionieren. Genau dort setzt Bank of Scotland – Service an. Ich habe die App als mobile Anlaufstelle für Finanzangelegenheiten betrachtet und dabei besonders darauf geachtet, wie klar der Weg von der ersten Information bis zur Identifizierung wirkt.
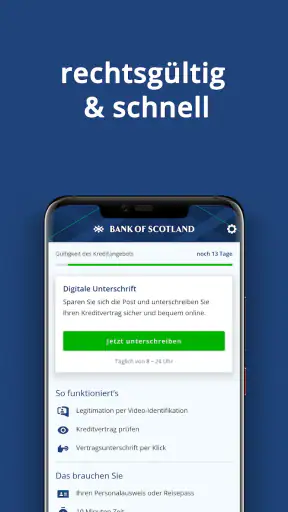
Mein Eindruck: Die Anwendung richtet sich nicht an Menschen, die ihre komplette Finanzwelt in einer einzigen App verwalten möchten. Sie ist deutlich fokussierter. Der Schwerpunkt liegt auf dem Kreditabschluss und auf der Möglichkeit, ein Tagesgeldkonto mit VideoIdent zu eröffnen. Wer genau diese Vorgänge erledigen möchte, bekommt einen spezialisierten digitalen Zugang. Wer dagegen eine umfangreiche Banking-Zentrale mit vielen Kontotypen, Zahlungsfunktionen und täglicher Kontoverwaltung sucht, sollte seine Erwartungen niedriger ansetzen.
Worauf ich bei der Entscheidung achten würde
Der konkrete Anlass ist wichtiger als die bloße App-Installation
Bei Finanz-Apps ist für mich nicht entscheidend, wie viele Menüs vorhanden sind, sondern ob der wichtigste Vorgang verständlich geführt wird. Bei dieser Anwendung lautet die zentrale Frage deshalb: Möchte ich gerade einen Kreditprozess oder die Eröffnung eines Tagesgeldkontos digital anstoßen? Wenn die Antwort ja ist, passt der Ansatz wesentlich besser als bei einer Suche nach einer allgemeinen Banking-App.
Die App stammt von Lloyds Bank GmbH und gehört in den Bereich Finanzen. Sie ist kostenlos erhältlich und für alle Altersstufen freigegeben. Diese Punkte machen den Einstieg unkompliziert, sagen aber noch nichts darüber aus, ob sie für den eigenen Zweck geeignet ist. Bei Finanzprodukten sollte ich vor dem Öffnen der Anwendung bereits wissen, welchen Vorgang ich starten möchte und welche persönlichen Angaben ich dafür bereithalten kann.
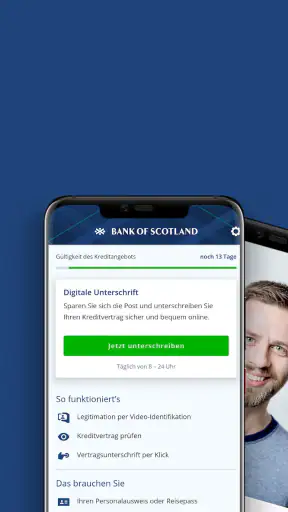
Praktisch ist vor allem die Konzentration auf einen digitalen Ablauf. Statt zunächst eine Filiale zu suchen oder mehrere Formulare auszudrucken, kann ich den Vorgang am Smartphone beginnen. Das ist besonders dann hilfreich, wenn ich abends oder am Wochenende Ordnung in meine Finanzen bringen möchte und nicht erst einen Termin mit einer Bank vereinbaren will.
VideoIdent verändert den Ablauf stärker als ein normales Login
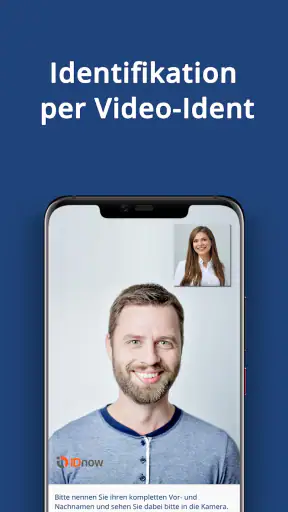
Der Hinweis auf VideoIdent ist kein kleines Zusatzdetail, sondern ein wichtiger Entscheidungspunkt. Eine Kontoeröffnung endet nicht unbedingt mit dem Ausfüllen eines Formulars. Die Identität muss geprüft werden, und dafür brauche ich eine funktionierende Kamera, eine stabile Verbindung sowie einen Ort, an dem ich ungestört sprechen und Dokumente bereithalten kann.
Mein Tipp wäre, diesen Schritt nicht zwischen zwei Terminen zu beginnen. Besonders bei einem Finanzvorgang ist es frustrierend, wenn die Identifizierung wegen schlechter Beleuchtung, fehlender Ruhe oder eines nicht griffbereiten Ausweisdokuments unterbrochen werden muss. Ich würde vorher den Akku laden, Benachrichtigungen ausschalten und den Ausweis so bereitlegen, dass ich ihn nicht während des Gesprächs suchen muss.
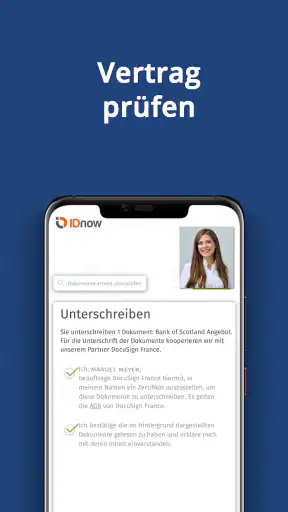
Das ist einer der weniger offensichtlichen Unterschiede zu einer gewöhnlichen Banking-App: Hier geht es nicht nur darum, Kontostände anzusehen. Der Ablauf kann rechtlich relevante Schritte enthalten. Deshalb sollte ich die Angaben langsam prüfen und nicht einfach jede Schaltfläche möglichst schnell bestätigen.
Für welche Alltagssituation die App sinnvoll ist
Ein realistisches Beispiel: Ich möchte einen Teil meines Notgroschens nicht auf dem alltäglichen Girokonto liegen lassen und entscheide mich für ein Tagesgeldkonto. Statt Papierunterlagen zu sammeln, öffne ich die Anwendung, starte den vorgesehenen Prozess und plane die Identifizierung bewusst zu einem Zeitpunkt ein, an dem ich konzentriert bin. Danach kann ich die nächsten Hinweise in Ruhe prüfen, bevor ich Geld verschiebe.
Ein anderes Szenario betrifft einen Kreditantrag. Wer eine größere Anschaffung plant, kann den digitalen Abschlussweg als ersten Schritt nutzen. Ich würde dabei aber nicht nur auf die Geschwindigkeit achten. Vor der Bestätigung gehören für mich die monatliche Belastung, die Laufzeit und sämtliche Vertragsangaben zu den Punkten, die ich vollständig lesen muss. Eine App kann den Weg vereinfachen, aber sie ersetzt keine persönliche Prüfung der finanziellen Tragweite.
Die technische Ausgangslage
Die aktuelle Version ist 4.7.2 und setzt ein Gerät mit mindestens iOS oder Android 9 voraus. Für viele noch verwendete Smartphones ist das keine außergewöhnliche Hürde. Trotzdem lohnt sich ein Blick auf das eigene Gerät, wenn es älter ist oder nur wenig freien Speicher und eine schwache Kamera besitzt. Gerade für VideoIdent ist nicht allein das Betriebssystem wichtig; die praktische Qualität des Telefons kann den Ablauf ebenfalls beeinflussen.
Mit einer durchschnittlichen Bewertung von 4,2 bei rund 1.600 Bewertungen wirkt der Gesamteindruck der Nutzerschaft überwiegend positiv. Ich würde diese Zahl jedoch nicht als Garantie für einen reibungslosen Vorgang verstehen. Bei Finanz-Apps hängt die Zufriedenheit stark davon ab, ob jemand gerade einen einfachen Informationsschritt oder eine vollständige Identifizierung durchläuft.
Wo Bank of Scotland – Service besonders überzeugt
Ein klarer Zweck statt einer überladenen Finanzzentrale
Die größte Stärke sehe ich in der Spezialisierung. Viele große Banking-Anwendungen versuchen, Überweisungen, Karten, Wertpapiere, Kredite, Sparziele und Benachrichtigungen gleichzeitig abzudecken. Das kann praktisch sein, führt aber auch zu verschachtelten Menüs. Bank of Scotland – Service wirkt durch seinen vorgesehenen Einsatzbereich leichter einzuordnen: Ich öffne sie nicht für jede finanzielle Kleinigkeit, sondern für einen bestimmten Bankprozess.
Diese Begrenzung ist für Einsteiger durchaus angenehm. Wer sich zum ersten Mal mit Tagesgeld beschäftigt oder einen digitalen Kreditantrag vorbereitet, wird nicht zwangsläufig durch Funktionen abgelenkt, die mit dem aktuellen Ziel nichts zu tun haben. Die App ist am stärksten, wenn ein einzelner Vorgang im Mittelpunkt steht.
Das bedeutet auch, dass ich die Anwendung nicht mit einer klassischen Kontoverwaltung verwechseln sollte. Ihre Stärke liegt nicht darin, alle täglichen Bankgeschäfte zu bündeln, sondern darin, einen ausgewählten Abschlussweg mobil zugänglich zu machen.
Der mobile Kreditabschluss spart vor allem organisatorische Schritte
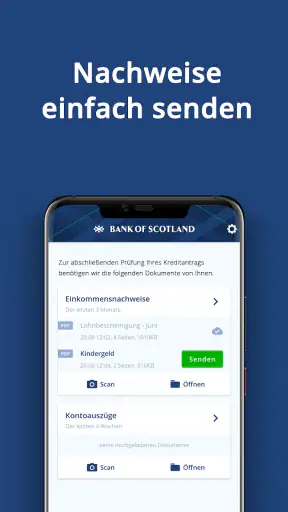
Beim Kreditabschluss ist der Vorteil weniger spektakulär, als manche Werbeversprechen vermuten lassen, aber im Alltag trotzdem spürbar. Ich kann Informationen und Antragsschritte am Smartphone bearbeiten, ohne dafür zwingend an einem stationären Rechner sitzen zu müssen. Das ist hilfreich, wenn ich Unterlagen digital vorliegen habe und den Prozess in mehreren kurzen, konzentrierten Abschnitten vorbereiten möchte.
Ich würde allerdings nicht empfehlen, einen Antrag unterwegs im öffentlichen WLAN oder während einer hektischen Fahrtpause zu erledigen. Finanzielle Angaben gehören für mich in eine geschützte Umgebung. Außerdem ist ein kleiner Bildschirm nicht immer ideal, wenn Vertragsinformationen dicht dargestellt werden. Bei wichtigen Beträgen kann es sinnvoll sein, die Angaben zusätzlich auf einem größeren Bildschirm oder in den bereitgestellten Unterlagen zu kontrollieren.
Ein weiterer praktischer Gedanke: Ich würde vor dem Start notieren, welche monatliche Rate realistisch in mein Budget passt. So lasse ich mich nicht allein von einem möglichen Kreditrahmen leiten, sondern bewerte den Vorgang aus meiner tatsächlichen Alltagssituation heraus.
Tagesgeld und VideoIdent in einem nachvollziehbaren digitalen Weg
Für die Tagesgeld-Eröffnung ist die Kombination aus Antrag und VideoIdent besonders interessant. Sie kann den Wechsel von einer bloßen Überlegung zu einem konkreten Konto deutlich verkürzen. Ich muss nicht erst verschiedene Medien miteinander verbinden, sondern kann den Prozess auf dem Smartphone beginnen und die Identitätsprüfung direkt einplanen.
Hier liegt ein konkreter Vorteil gegenüber einer rein papierbasierten Alternative: Die Unterlagen müssen nicht zwangsläufig zuerst ausgedruckt, unterschrieben und zurückgeschickt werden. Gleichzeitig bleibt die Identifizierung ein echter Arbeitsschritt. Die App nimmt mir diesen nicht vollständig ab, sondern führt mich digital dorthin.
Für mich ist das ein fairer Trade-off. Ich spare organisatorischen Aufwand, muss aber Zeit für die Prüfung einplanen. Wer eine Kontoeröffnung in zwei Minuten nebenbei erwartet, könnte enttäuscht sein. Wer dagegen einen strukturierten digitalen Ablauf bevorzugt, dürfte den Ansatz als angenehm empfinden.
Eine kostenlose Anwendung senkt die Einstiegshürde
Die App selbst kostet nichts. Das macht es einfach, sie zunächst zu installieren und sich mit dem Ablauf vertraut zu machen, ohne dafür eine zusätzliche App-Gebühr einzuplanen. Wichtig bleibt trotzdem die Trennung zwischen der kostenlosen Nutzung der Anwendung und den wirtschaftlichen Bedingungen eines späteren Finanzprodukts. Bei einem Kredit oder Tagesgeldkonto zählen die jeweiligen Vertragsbedingungen, nicht nur der Preis des Downloads.
Ich würde deshalb die App kostenlos ausprobieren, aber vor einer verbindlichen Entscheidung alle Angaben zum gewünschten Produkt prüfen. Diese Unterscheidung ist ein kleines Detail, verhindert aber eine häufige Fehlannahme: Eine gratis App bedeutet nicht automatisch, dass jede damit verbundene Finanzentscheidung kostenlos oder für jede Person passend ist.
Die Reichweite zeigt einen etablierten, aber nicht riesigen Einsatz
Die Anwendung kommt auf mehr als 50.000 Installationen. Das ist genug, um sie nicht als völlig unbekanntes Nischenwerkzeug einzuordnen, aber kein Grund, von einer universellen Standardlösung für alle Bankkunden auszugehen. Für meine Entscheidung ist das weniger wichtig als die Frage, ob der konkrete Ablauf zur eigenen Situation passt.
Auch die Zahl von rund 220 schriftlichen Rezensionen kann Hinweise auf wiederkehrende Erfahrungen liefern, ersetzt aber keine eigene Prüfung. Bei Apps mit VideoIdent können einzelne Geräte, Kameras und Verbindungssituationen einen großen Unterschied machen. Ich würde bei Problemen zuerst die technischen Grundbedingungen prüfen, bevor ich den gesamten Finanzprozess als ungeeignet bewerte.
Wann eine andere Lösung besser passt
Für tägliche Kontoführung würde ich eine umfassendere Banking-App wählen
Wenn ich regelmäßig Überweisungen ausführe, Karten verwalte, Umsätze kategorisiere und mehrere Konten im Blick behalten möchte, wäre eine klassische Banking-App wahrscheinlich die bessere Hauptanwendung. Bank of Scotland – Service ist dafür nicht meine erste Wahl, weil der erkennbare Schwerpunkt auf Abschluss- und Identifikationsvorgängen liegt.
Das ist keine Schwäche im engeren Sinn, sondern eine Frage der Aufgabenverteilung. Eine spezialisierte App kann einen einzelnen Prozess übersichtlicher machen, während eine größere Banking-Lösung im täglichen Gebrauch mehr Funktionen an einem Ort anbietet. Wer beides braucht, könnte am Ende zwei Anwendungen nutzen müssen. Der zusätzliche Wechsel zwischen Apps ist der wichtigste praktische Nachteil dieses spezialisierten Ansatzes.
Wer persönliche Beratung sucht, sollte den digitalen Weg nicht erzwingen
Nicht jeder Kredit- oder Sparwunsch lässt sich angenehm auf dem Smartphone klären. Wenn meine finanzielle Situation kompliziert ist, ich mehrere Verpflichtungen abwägen muss oder Fragen zu Vertragsdetails habe, kann ein persönliches Gespräch wertvoller sein als ein geführter Bildschirmablauf. Die App kann Informationen und Prozesse zugänglich machen, aber sie ersetzt nicht automatisch die individuelle Beratung.
Auch Menschen, die ungern sensible Angaben per Video prüfen lassen, sollten sich vorab überlegen, ob dieser Weg zu ihnen passt. In diesem Fall kann eine andere Kontaktmöglichkeit angenehmer sein. Ich würde niemandem raten, eine Identifizierung nur deshalb zu beginnen, weil der digitale Ablauf vermeintlich schneller wirkt.
Der Wechsel ist einfach beim Download, aber nicht bei der Finanzentscheidung
Die Installation selbst ist unkompliziert, weil die App kostenlos ist. Der eigentliche Aufwand entsteht später: Ich muss mich mit den Produktbedingungen beschäftigen, Angaben korrekt eingeben und bei der Identifizierung aufmerksam bleiben. Wer bereits eine andere Bank nutzt, sollte außerdem überlegen, ob ein neues Tagesgeldkonto die eigene Geldorganisation wirklich verbessert oder nur ein zusätzliches Konto erzeugt.
Für einen Wechsel würde ich zuerst den Zweck festlegen. Geht es um eine getrennte Rücklage, um einen Kreditantrag oder lediglich um Informationen? Danach würde ich prüfen, welche Unterlagen und persönlichen Angaben bereitliegen müssen. Erst dann lohnt sich der vollständige Start in der App. So vermeide ich, den Prozess halb fertig abzubrechen und später nicht mehr zu wissen, an welcher Stelle ich aufgehört habe.
Bei einer Rücklage ist außerdem eine klare eigene Regel hilfreich: Ich würde vorab festlegen, welcher Betrag dauerhaft auf dem Tagesgeldkonto bleiben soll und wann ich ihn wieder benötige. Die App kann den Eröffnungsweg erleichtern, aber die Disziplin bei der Geldaufteilung muss weiterhin von mir selbst kommen.
Ein kleiner Bildschirm ist nicht für jede Prüfung ideal
Die mobile Nutzung ist praktisch, aber Vertragsdetails können auf einem Smartphone weniger bequem lesbar sein. Gerade beim Kreditabschluss würde ich wichtige Werte nicht nur überfliegen. Falls eine Darstellung auf dem Telefon zu klein wirkt, nehme ich mir lieber mehr Zeit oder wechsle für die Prüfung auf ein größeres Gerät, sofern die Unterlagen dort verfügbar sind.
Das ist ein wichtiger Unterschied zwischen digital erledigen und blind schnell bestätigen. Die App kann den Weg verkürzen, sollte mich aber nicht dazu verleiten, finanzielle Verpflichtungen oberflächlich zu behandeln.
Für sehr alte Geräte kann der Einstieg unpraktisch werden
Obwohl die Mindestanforderung mit Android oder iOS 9 vergleichsweise niedrig angesetzt ist, kann ein älteres Telefon bei Kamera, Akku oder Verbindung trotzdem an seine Grenzen kommen. Ich würde vor dem VideoIdent prüfen, ob die Kamera scharf arbeitet und ob das Gerät während eines längeren Vorgangs zuverlässig durchhält.
Wenn das eigene Smartphone häufig abstürzt, kaum freien Speicher hat oder die Kamera nur bei gutem Licht brauchbare Bilder liefert, ist ein anderes Gerät möglicherweise die bessere Wahl. Das ist kein Grund, den digitalen Bankweg grundsätzlich abzulehnen, aber ein realistischer Hinweis für die Vorbereitung.
Mein Urteil für unterschiedliche Nutzer
Für wen ich die App empfehlen würde
Ich würde Bank of Scotland – Service vor allem Personen empfehlen, die einen klar umrissenen digitalen Bankvorgang suchen: einen Kreditabschluss oder die Eröffnung eines Tagesgeldkontos mit anschließender VideoIdent-Prüfung. Wer gern am Smartphone arbeitet, Unterlagen selbstständig liest und seine Identifizierung in Ruhe durchführen kann, dürfte mit diesem Ansatz gut zurechtkommen.
Auch für Menschen, die Papierwege vermeiden möchten, ist die App interessant. Sie verbindet den mobilen Einstieg mit einem konkreten Finanzzweck, statt nur allgemeine Informationen bereitzustellen. Der kostenlose Download macht es möglich, den Ablauf kennenzulernen, bevor ich mich endgültig für ein Produkt entscheide.
Für wen ich eher abraten würde
Ich würde sie nicht als erste Wahl für Nutzer sehen, die eine vollständige tägliche Kontoverwaltung erwarten. Wer eine einzige App für Überweisungen, Karten, mehrere Konten und laufende Finanzübersicht sucht, sollte sich nach einer breiter aufgestellten Banking-Lösung umsehen. Ebenso würde ich bei komplizierten finanziellen Entscheidungen eher zusätzliche Beratung einplanen.
Wer VideoIdent grundsätzlich vermeiden möchte, sollte ebenfalls zuerst prüfen, ob der vorgesehene Ablauf persönlich passt. Die digitale Bequemlichkeit ist nur dann ein Vorteil, wenn ich mich mit der Identifizierung und der eigenständigen Vertragsprüfung wohlfühle.
Mein abschließender Eindruck
Bank of Scotland – Service ist ein zweckgebundenes Finanzwerkzeug, keine komplette Bankfiliale im Taschenformat. Genau diese Begrenzung macht die Anwendung zugleich verständlich und weniger vielseitig. Für den mobilen Kreditabschluss und den Weg zum Tagesgeldkonto kann sie eine praktische Alternative zu Papierformularen und unnötigen Terminen sein.
Ich würde sie installieren, wenn einer dieser beiden Vorgänge konkret ansteht, und den Prozess nicht zwischen Tür und Angel beginnen. Vor allem beim VideoIdent und bei Kreditunterlagen zahlt sich eine ruhige Vorbereitung aus. Wer dagegen eine umfassende Banking-Zentrale sucht, wird mit einer anderen App wahrscheinlich langfristig glücklicher.
Unterm Strich ist meine Empfehlung daher klar, aber nicht pauschal: Für einen fokussierten digitalen Abschlussweg ist die Anwendung einen Blick wert. Für die tägliche Verwaltung sämtlicher Finanzen würde ich sie nur als ergänzendes Werkzeug betrachten. Die Bewertung von 4,2 und die vorhandene Nutzung sprechen für einen soliden Gesamteindruck, doch die richtige Entscheidung hängt letztlich davon ab, ob mein konkreter Anlass zu ihrem begrenzten, dafür klaren Zweck passt.


